Жауабы: Анализ схемы банковских услуг
Точный порядок заполнения пропусков невозможно установить без изображения самой схемы: на предоставленном скриншоте виден только бланк ответа.
У этого задания официального ключа нет, поэтому ответ получен в разборе және кілтпен салыстырылмаған. Нәтижені жаттамас бұрын, өтіңіз выкладки — там видно, откуда взялось каждое число.
Мақала тапсырмағаБанковские услуги
Прочитайте текст и выполните тапсырмалар.
Банковские услуги
Мәтін 1
Если человеку нужны деньги для какой-нибудь покупки или для запуска собственного бизнеса, банк даст ему деньги взаймы на определённое время (даст «кредит»). За это банк возьмёт плату – «процент». «Процент» – это цена кредита (определённая сумма денег, которую нужно выплатить сверх выданной банком в долг).
Кроме самого «процента», банки ещё взимают плату за дополнительные услуги, что порой существенно увеличивает стоимость самого кредита.
Чтобы узнать, во сколько обойдётся кредит, нужно посчитать все расходы, связанные с получением кредита: сложить величину процентов со стоимостью дополнительных услуг (комиссии, страхования и т.п.). Сотрудник банка должен рассказать об этом и помочь посчитать все возможные расходы, связанные с получением определённой суммы кредита на определённый срок. Если у человека есть желание накопить на какую-то вещь, он может отдать свои деньги на некоторое время банку – открыть вклад.
Различают вклады до востребования (на условиях выдачи денег по первому требованию вкладчика) и срочные (на условиях возврата вклада по истечении определённого договором срока). За то, что человек (вкладчик) доверил свои деньги банку, банк выплачивает ему «процент» – плату за принятые на хранение деньги. Выбирая вид банковского вклада, надо понимать, что доходность зависит от размера вклада и срока размещения средств. Хранить деньги в банке удобнее, надёжнее и безопаснее, чем дома.
Банк зарабатывает на процентах – даёт взаймы дороже, чем берёт у вкладчиков.
Все банки разные – большие и маленькие, с разным уровнем процентов, с разной репутацией и т.п. Основной признак, по которому следует выбирать банк – надёжность. Как правило, надёжные банки – известные, крупные, с высоким рейтингом и хорошим современным сайтом.
Если банк ненадёжен, то он может разориться (обанкротиться). Банк-банкрот не может выплатить деньги своим вкладчикам. В таком случае на защиту вкладчиков данного банка встаёт государство: определённую сумму государство возвращает вкладчикам.
Мәтін 2
Кредиты различаются по многим параметрам. Поэтому видов кредита довольно много.
По экономическому смыслу и автокредит, и ипотека, и кредит на неотложные нужды – потребительские кредиты.
Банковский кредит сегодня является одним из самых популярных финансовых инструментов. Это связано с тем, что люди не хотят откладывать жизнь «на потом». Деньги обесцениваются в результате инфляции, поэтому многие считают, что копить их с расчётом на долгосрочную перспективу нет смысла. А получить кредит физическим лицам становится всё проще. Конкуренция среди банков растёт.
Принципиальный подход к выбору кредита ничем не отличается от выбора любого товара. Чем мощнее процессор, тем дороже компьютер. Чем тоньше корпус и чувствительней камера, тем дороже телефон. Чем больше опций у кредита, тем дороже он будет для заёмщика. Поэтому надо очень чётко понимать характеристики кредита и уметь оценивать его преимущества для своих финансов, чтобы не переплачивать за ненужные «навороты».
Можно выделить три основные характеристики любого кредита.
1) Платность. За пользование деньгами банка нужно платить. Плата складывается из процентов и комиссий по кредиту.
2) Срочность. У каждого кредита есть срок, на который он выдаётся заёмщику. Нарушение графика погашения кредита грозит штрафными санкциями.
3) Возвратность. У банка есть различные механизмы для возвращения одолженных средств.


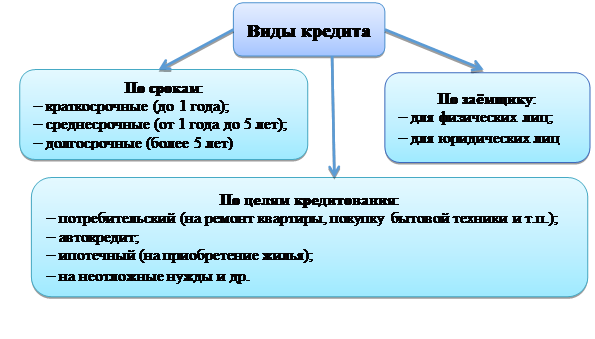
Проанализируйте схему, связанную с материалом «Банковские услуги», и заполните четыре пропуска. Общий текст материала приведён в отдельном блоке.
Где здесь ошибаются
Перепутать процент за кредит с общей стоимостью кредита.
Не указать дополнительные расходы: комиссии и страхование.
Смешать признаки вкладов до востребования и срочных вкладов.